Gestionar bien el dinero no siempre consiste en ganar mucho. En muchos casos, el primer paso es saber a dónde se está yendo lo que ganamos.
Entre las diferentes técnicas de organización financiera existe una especialmente sencilla: la regla 50/30/20. Su objetivo es dividir los ingresos mensuales en tres grandes categorías: necesidades, deseos y ahorro.
No pretende ser un presupuesto perfecto ni una fórmula que haya que seguir al céntimo. Su utilidad está en ofrecer un punto de partida sencillo para organizar las finanzas personales y comprobar si estamos destinando demasiado dinero a determinados gastos.
¿Qué es la regla 50/30/20?
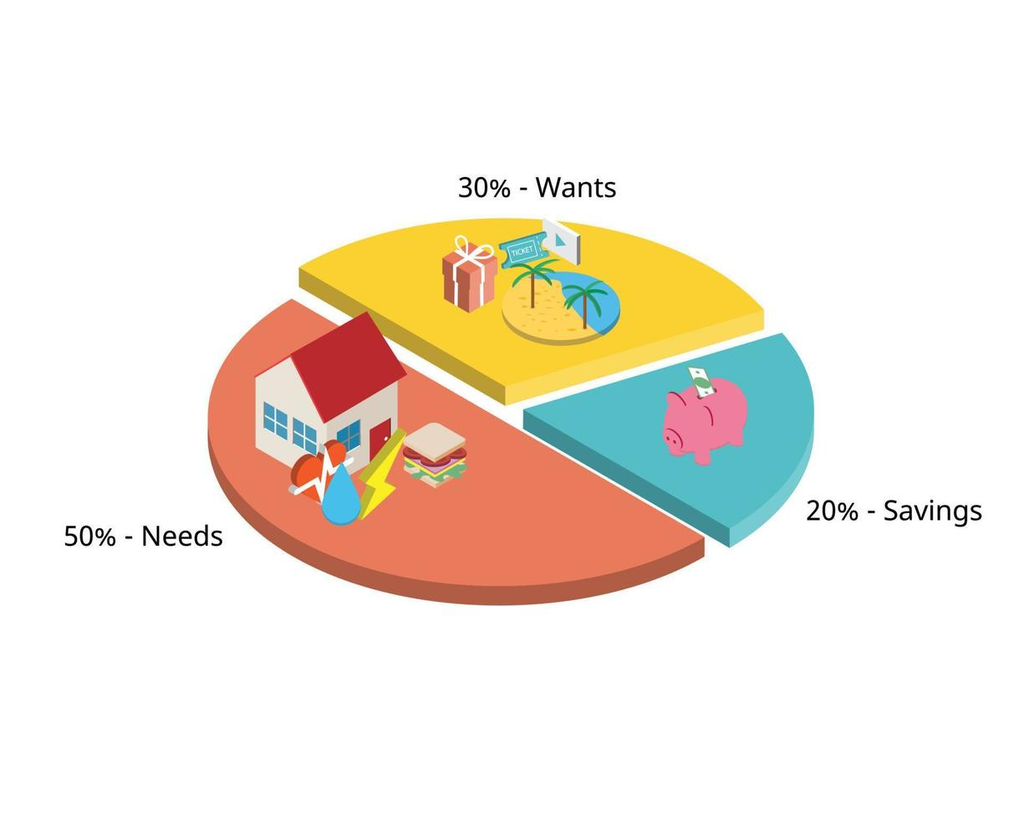
La regla 50/30/20 propone distribuir los ingresos disponibles aproximadamente de esta manera:
- 50% para necesidades
- 30% para deseos
- 20% para ahorro y objetivos financieros
La idea se popularizó a partir del libro All Your Worth: The Lifetime Money Plan, escrito por la senadora estadounidense Elizabeth Warren y Amelia Warren Tyagi.
Aunque su origen está relacionado con Estados Unidos, el concepto puede utilizarse como referencia general para organizar un presupuesto personal.
La clave está en entender qué incluye cada porcentaje.
El 50%: necesidades
La primera mitad de los ingresos estaría destinada a los gastos necesarios para mantener nuestra vida cotidiana.
Aquí pueden entrar conceptos como:
- Alquiler o hipoteca.
- Alimentación.
- Facturas de electricidad, agua o gas.
- Transporte necesario.
- Seguros.
- Gastos básicos de vivienda.
- Determinados gastos médicos.
- Otros pagos imprescindibles.
Por ejemplo, si una persona dispone de 1.500 € al mes, el 50% serían 750 €.
Esto no significa que necesariamente tenga que gastar exactamente 750 € en necesidades. La regla sirve como referencia para detectar posibles desequilibrios.
Si los gastos básicos alcanzan 1.000 € mensuales, por ejemplo, intentar aplicar estrictamente el 50/30/20 no tendría demasiado sentido. El presupuesto debería adaptarse a la realidad de esa persona.
El 30%: deseos
Aquí encontramos los gastos que mejoran nuestra calidad de vida, pero que no son imprescindibles.
Algunos ejemplos pueden ser:
- Restaurantes.
- Viajes.
- Ocio.
- Suscripciones.
- Videojuegos.
- Ropa que no necesitamos.
- Conciertos.
- Tecnología por entretenimiento.
- Salidas con amigos.
Siguiendo el ejemplo anterior, una persona con 1.500 € mensuales tendría unos 450 € como referencia para esta categoría.
Esta parte de la regla es importante porque ahorrar no significa necesariamente eliminar todo el ocio.
Un presupuesto excesivamente restrictivo puede ser difícil de mantener durante mucho tiempo. La finalidad de esta categoría es precisamente dejar espacio para disfrutar del dinero sin que los gastos de ocio terminen comprometiendo otros objetivos.
El 20%: ahorro y objetivos financieros
El último 20% está destinado al ahorro y a otros objetivos financieros.
Con unos ingresos de 1.500 €, serían aproximadamente 300 € al mes.
Ese dinero puede utilizarse para diferentes objetivos dependiendo de la situación personal.
Por ejemplo:
Crear un fondo de emergencia.
Antes de pensar en determinados objetivos de inversión, puede ser útil disponer de un colchón para hacer frente a gastos inesperados.
Ahorrar para un objetivo concreto.
Un coche, un viaje, estudios, una entrada para una vivienda o cualquier otro proyecto pueden requerir varios meses o años de ahorro.
Invertir a largo plazo.
Una vez cubiertas otras necesidades financieras, parte del dinero puede destinarse a inversiones adecuadas al horizonte temporal y al nivel de riesgo que cada persona esté dispuesta a asumir.
Por tanto, el 20% no significa necesariamente «invertir el 20%». Ahorrar e invertir son conceptos diferentes, aunque puedan formar parte del mismo plan financiero.
Un ejemplo práctico
Imaginemos que una persona recibe 2.000 € netos al mes.
Aplicando la regla de forma orientativa:
| Categoría | Porcentaje | Cantidad |
|---|---|---|
| Necesidades | 50% | 1.000 € |
| Deseos | 30% | 600 € |
| Ahorro y objetivos | 20% | 400 € |
| Total | 100% | 2.000 € |
Esto permite visualizar rápidamente cómo podría organizarse el dinero.
Pero hay algo todavía más importante: observar cuánto se está gastando realmente.
Si esa persona descubre que sus necesidades ascienden a 1.300 €, quizá el problema no sea que esté gastando demasiado en ocio. Puede que sus gastos de vivienda y transporte sean elevados y que necesite adaptar la distribución.
¿Qué pasa si no puedes cumplir el 50/30/20?
No pasa nada.
De hecho, intentar aplicar esta regla de forma rígida puede ser contraproducente.
Una persona que vive en una ciudad con alquileres elevados puede dedicar más del 50% a necesidades. Otra que está estudiando y tiene pocos gastos puede ahorrar bastante más del 20%.
La situación personal importa.
En lugar de pensar que existe una distribución correcta para todo el mundo, es más útil utilizar el 50/30/20 como punto de referencia.
Por ejemplo, alguien podría utilizar temporalmente una distribución de:
60% necesidades / 20% deseos / 20% ahorro
Mientras que otra persona podría encontrarse en una situación de:
45% necesidades / 25% deseos / 30% ahorro
Las dos pueden ser perfectamente razonables dependiendo de sus circunstancias.
Cómo empezar a aplicar la regla 50/30/20
No hace falta cambiar todos tus hábitos de un día para otro.
Un buen primer paso es analizar los gastos del último mes.
Puedes dividirlos en tres grupos y comprobar cuánto representa cada uno sobre tus ingresos.
Por ejemplo:
Paso 1: calcula tus ingresos netos.
Utiliza el dinero que realmente recibes cada mes, después de impuestos y otras deducciones.
Paso 2: apunta todos tus gastos.
Incluye tanto los grandes pagos como los pequeños. Un café ocasional puede parecer irrelevante, pero varios pequeños gastos acumulados pueden representar una cantidad importante al final del mes.
Paso 3: clasifica los gastos.
Decide cuáles son necesidades y cuáles son deseos. Si tienes dudas sobre algún gasto, pregúntate si podrías vivir razonablemente sin él.
Paso 4: calcula cuánto estás ahorrando.
Comprueba qué porcentaje de tus ingresos estás destinando actualmente al ahorro.
Paso 5: realiza ajustes progresivos.
Si descubres que gastas demasiado en una categoría, no necesitas modificarlo todo inmediatamente. Pequeños cambios mantenidos durante meses pueden tener un efecto considerable.
Una regla que puede cambiar con el tiempo
La situación financiera de una persona no permanece igual durante toda su vida.
Cuando empiezas a trabajar, tus ingresos pueden ser relativamente bajos. Más adelante pueden aumentar, pero también pueden aparecer gastos importantes como una vivienda, hijos o nuevas responsabilidades.
Por eso, la distribución del presupuesto puede cambiar.
Incluso puede tener sentido modificarla temporalmente para alcanzar un objetivo concreto. Por ejemplo, alguien que quiera crear rápidamente un fondo de emergencia podría reducir durante unos meses determinados gastos de ocio y aumentar su porcentaje de ahorro.
La regla 50/30/20 no debería convertirse en una obligación. Es simplemente una herramienta para dar estructura al dinero.
¿Realmente funciona la regla 50/30/20?
Su principal ventaja es precisamente su sencillez.
No necesitas una hoja de cálculo extremadamente compleja ni conocimientos financieros avanzados para empezar a utilizarla. Conocer tus ingresos, tus gastos y cuánto consigues ahorrar ya proporciona mucha información.
Sin embargo, tiene limitaciones.
El coste de la vivienda, los salarios y los precios varían enormemente entre personas y lugares. Por eso, los porcentajes originales no siempre encajan con la realidad de cada hogar.
Lo importante es utilizar la regla para hacerse preguntas:
¿Cuánto de mi dinero necesito realmente para vivir?
¿Cuánto estoy destinando a cosas que simplemente quiero?
¿Estoy ahorrando suficiente para mis objetivos?
Estas preguntas pueden ser más importantes que conseguir exactamente un 50%, un 30% y un 20%.
La importancia de tener un sistema
Organizar las finanzas personales no consiste únicamente en gastar menos. Consiste en conseguir que el dinero tenga un propósito.
La regla 50/30/20 puede servir como una primera estructura para conseguirlo. Permite separar las necesidades de los deseos y, al mismo tiempo, reservar una parte de los ingresos para construir una mayor seguridad financiera.
Con el tiempo, esa parte destinada al ahorro puede utilizarse para crear un fondo de emergencia, alcanzar objetivos concretos o, cuando las circunstancias lo permitan, plantearse una estrategia de inversión a largo plazo.
La mejor regla de presupuesto no es necesariamente la que se cumple de forma perfecta, sino aquella que puedes mantener de manera realista durante meses y años.
En definitiva, el 50/30/20 no es una fórmula mágica. Es un punto de partida para entender mejor tu dinero, controlar tus gastos y convertir el ahorro en un hábito.
Este artículo tiene únicamente fines educativos e informativos. No constituye asesoramiento financiero. Antes de tomar decisiones de inversión realiza tu propia investigación o consulta con un profesional.
About The Author