Actualizado el 7 de octubre de 2026
Desde el 16 de septiembre, el tipo de depósito del BCE está en el 2,50%. Eso ha empujado al alza lo que pagan los bancos por tu dinero. Hay depósitos que superan el 3% TAE y cuentas remuneradas con ofertas parecidas. Pero la TAE más alta no siempre es la mejor opción: depende de cuándo vas a necesitar el dinero. europa
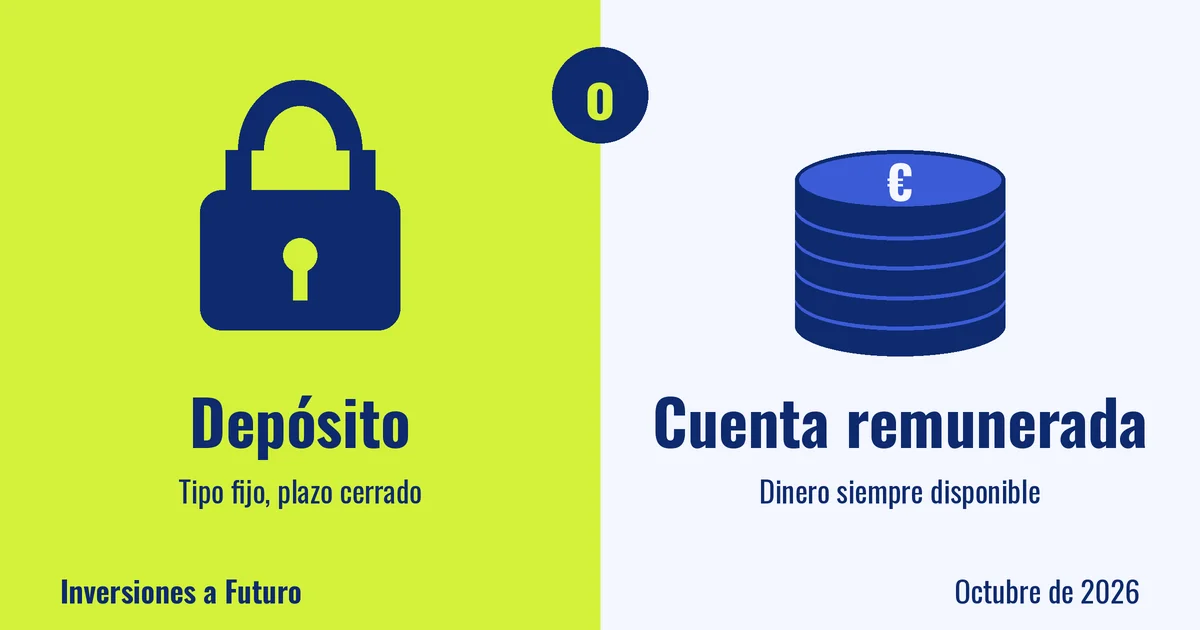
La diferencia clave: plazo y disponibilidad
| Depósito a plazo fijo | Cuenta remunerada | |
|---|---|---|
| Tipo | Fijo durante todo el plazo | Puede cambiar o tener fecha de fin |
| Dinero | Bloqueado hasta el vencimiento | Disponible cuando quieras |
| Si cancelas antes | Suele haber penalización | No aplica |
| Encaja con | Dinero con fecha de uso clara | Colchón y dinero que puedes necesitar |
Qué se ve en el mercado este mes
Los datos cambian cada semana, así que tómalos como ejemplos y no como recomendaciones:
- Depósitos a 12 meses: los hay de hasta el 3,50% TAE, aunque el más alto de la lista exige vincularse al banco y su tipo base es del 2,50%. Otro, de un banco digital, paga el 3,20% TAE y deja 960 € brutos por cada 30.000 € en un año. eleconomistaeleconomista
- Plazos más largos: una oferta llega al 3,75% TAE a 7 y 8 años, pero eso implica inmovilizar el dinero mucho tiempo, sin cancelación anticipada. raisinfinantresnoticias
- Cuentas remuneradas: algunas rondan el 3% TAE de forma permanente, con límites de saldo que van de 25.000 a 100.000 €. finect
La letra pequeña que cambia el resultado
- TAE bruta. Es lo que rinde antes de impuestos. Compárala con la inflación para saber lo que ganas de verdad.
- Promociones con fecha. Hay una cuenta que anuncia un 5,10% TAE, pero con un máximo de 20.000 € y solo hasta el 31 de diciembre. Otra del 3% vale solo hasta el 28 de octubre. Mira cuándo acaba el tipo y a cuánto baja después. finectfinect
- Vinculación. Algunos tipos altos exigen domiciliar la nómina o contratar otros productos. Cuéntalo como un coste.
- Garantía. Los depósitos están cubiertos hasta 100.000 € por depositante y banco. Si tienes más, repártelo entre entidades. finantresnoticias
- Impuestos. Los intereses tributan en el IRPF como rendimientos del ahorro. Algunos bancos retienen automáticamente los impuestos. Con los que no lo hacen, tendrás que declararlos tú en la renta. raisin
Cómo decidir según tu situación
- Dinero que puedes necesitar pronto: cuenta remunerada. Tu fondo de emergencia debe estar disponible, y esa disponibilidad pesa más que unas décimas de TAE.
- Dinero con fecha clara (una compra en 12 meses, por ejemplo): depósito, para fijar el tipo.
- No sabes qué hará el BCE: una escalera de depósitos. Reparte el dinero en plazos distintos, y así reinviertes a medida que vencen.
Un ejemplo con números
Con 10.000 € a un año, al 3% TAE ganarías unos 300 € brutos. Al 3,5%, unos 350 €. La diferencia es de 50 € al año: solo compensa si no te obliga a vincular productos ni a bloquear dinero que puedas necesitar.
Si además tienes hipoteca variable
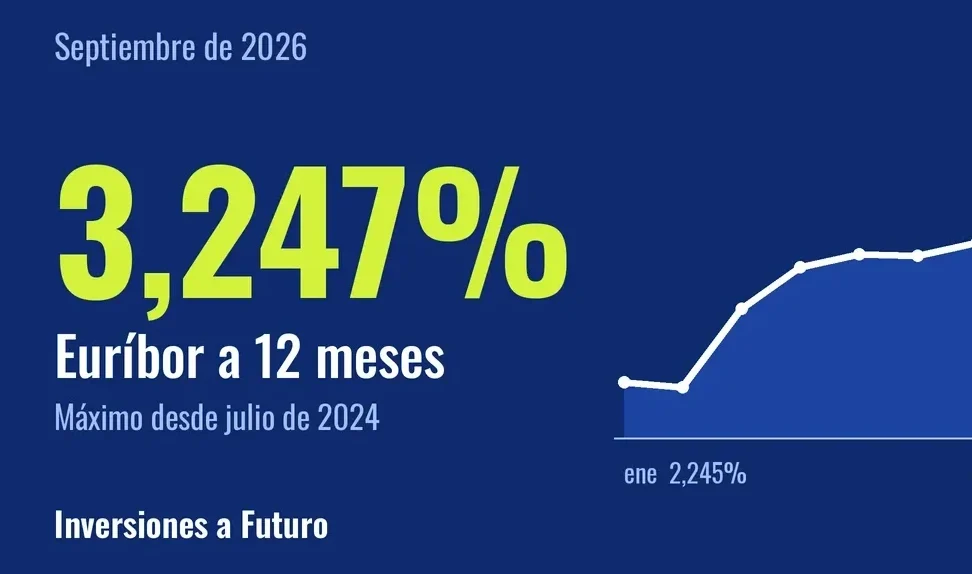
Compara lo que te pagan con lo que te cuesta tu hipoteca. Con el euríbor en niveles altos (lo vimos en Euríbor al 3,25%: qué significa para tu hipoteca y tus ahorros), a veces sale a cuenta destinar parte del ahorro a amortizar. Hazlo solo si te quedas con un colchón.
En resumen
Cuenta remunerada para el dinero que puedes necesitar, depósito para el que tiene fecha. Antes de decidir, mira el tipo final, la fecha de fin, los límites y los requisitos.
Este artículo es informativo y no constituye asesoramiento financiero. Las ofertas cambian con frecuencia: compruébalas en la web de cada entidad antes de contratar.
Fuentes: elEconomista, depósitos de octubre de 2026 · Finect, cuentas remuneradas de octubre de 2026 · BCE, decisión del 10/09/2026
About The Author